هزاران نفر از مشتریان بانکهای هند در اوایل این هفته، پس از آنکه یک بانک عملاً درهای خود را به مدت شش ماه بست، در شوک و نگرانی فرو رفتند.
بانک مرکزی هند به بانک تعاونی پنجاب و ماهاراشترا (PMC) دستور داد هیچ فعالیت بانکی انجام ندهد و سقفی برای برداشت سپردهگذاران تعیین کرد. در بیانیه بانک مرکزی هند آمده بود: «سپردهگذاران مجازند از مجموع موجودی هر حساب پسانداز یا جاری، حداکثر ۱۰۰۰ روپیه [US$۱۴] برداشت کنند.»
با وجود آنکه سخنگوی بانک گفته بود نیازی به «وحشتکردن» نیست و بانک در تلاش است اوضاع را حلوفصل کند، این تصمیم مشتریان بانک را که بیشتر افراد عادی و برای گذران زندگی به امکان برداشت پول وابستهاند، شوکه کرد.
آسیبپذیری بازارهای نوظهور
این خبر در دورهای نزولی برای بازارهای نوظهور خاورمیانه، شمال آفریقا و ترکیه منتشر شده است. این بازارها سال گذشته را با دشواری پشت سر گذاشتند؛ شرایط نقدینگی جهانی سختتر شد، دلار آمریکا تقویت شد و بیثباتیهای ژئوپلیتیکی افزایش یافت.
در سالهای اخیر، نظام بانکی هند بهدلیل مدیریت ضعیف ریسک، کیفیت پایین داراییها و رویههای ناکارآمد کنترل داخلی مورد انتقاد قرار گرفته است. بحران PMC آسیبپذیریهایی را برجسته کرده که گریبانگیر بانکهای بسیاری از بازارهای نوظهور است.
با پشتوانهای از بنیانهای قدرتمند
بخش بانکی ترکیه با ۵۰ بانک، پس از روسیه دومین بخش بزرگ بانکی در اروپای نوظهور است. این بخش نقدشوندگی بالایی دارد، از سرمایه کافی و داراییهای باکیفیت برخوردار است و ظرفیت رشد چشمگیری دارد.
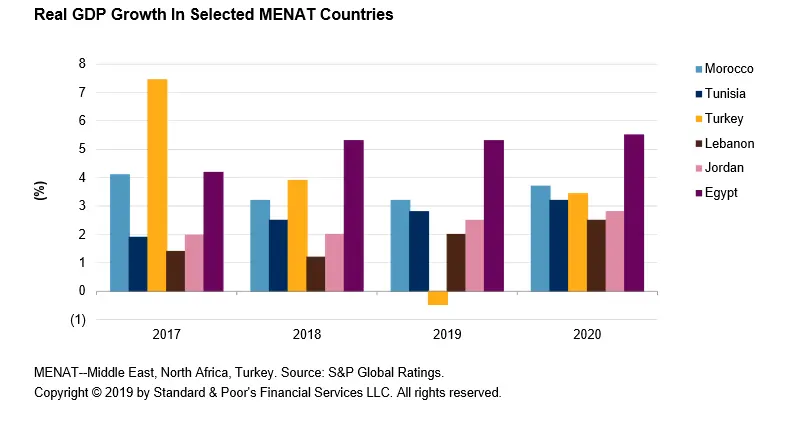
رشد تولید ناخالص داخلی ترکیه در دهه گذشته حدود ۵٪ بوده است. این روند در سالهای اخیر کند شده، اما این کشور همچنان برخلاف انتظارات عمل میکند؛ صندوق بینالمللی پول هفته گذشته اعلام کرد که ترکیه از رکود اقتصادی دور میماند و ۰٫۵٪ رشد خواهد کرد.
اقدامات بانک مرکزی ترکیه: بانک مرکزی ترکیه نقشی محوری در تنظیم دقیق سیاست پولی برای مهار تورم و محدودکردن افت ارزش پول ملی داشته است. اوایل سال، بانک برخلاف خواستههای رئیسجمهور، رجب طیب اردوغان، نرخ بهره را کاهش داد؛ اقدامی که به تقویت لیرِ رو به سقوط کمک کرد.
هرچند تضعیف لیر ترکیه به وامگیرندگان بخش خصوصی که بدهی ارزی داشتند فشار وارد کرد، به نفع بخش صادرات ترکیه، از جمله گردشگری، تمام شد؛ زیرا بازدیدکنندگان با استفاده از اختلاف نرخ ارز، سفرهای تفریحی ارزانتری خریدند.
بیایید نگاهی به برخی عواملی بیندازیم که به بانکهای ترکیه کمک کردهاند در برابر بحرانهایی که دیگر بازارهای نوظهور با آن روبهرو شدهاند، مقاومت کنند.
سطح پایین بدهی
ترکیه در مقایسه با دیگر کشورهای اروپا، سطح بدهی پایینی دارد. بازار وام هنوز به اندازه کافی توسعه نیافته است: مجموع وامها در ترکیه تنها حدود ۶۲٪ تولید ناخالص داخلی است، درحالیکه میانگین منطقه یورو ۱۰۱٪ است. دولت ترکیه در حال حاضر میکوشد با اعطای وام و حمایت از کارآفرینان و خریداران نخستین خانه، متناسب با جمعیت جوان کشور، رشد اقتصادی را تقویت کند.
بخشی با نقدشوندگی بالا
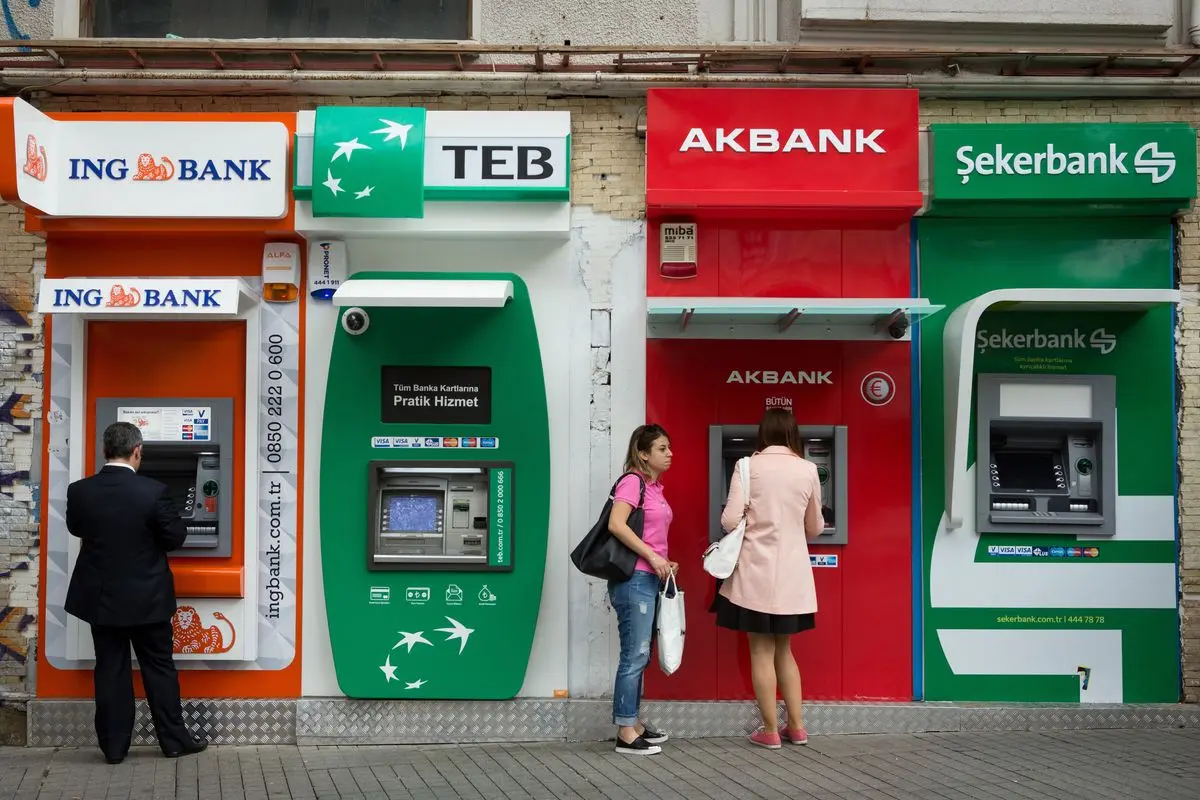
کمی بیش از نیمی از منابع تأمین مالی در بخش بانکی ترکیه از سپردهها تأمین میشود. بانکها همچنین به منابع مالی بینالمللی دسترسی آسان دارند و میتوانند بدون مشکل بدهیهای خود را تمدید کنند.
سطح نقدینگی بهمراتب بالاتر از نسبتهای پذیرفتهشده است: در سال ۲۰۱۷، نسبت پوشش نقدینگی کل چهار بانک اصلی ترکیه ۱۱۰٪ بود، درحالیکه حداقل نسبت لازم ۸۰٪ تعیین شده بود.
سودآوری بالا، ریسک پایین
میانگین بازده حقوق صاحبان سهام در نظام بانکی ترکیه حدود ۱۸٪ است و بازده متوسط داراییها به ۱٫۹۵٪ میرسد.
بهرهوری این بخش در مقایسه با منطقه یورو رقابتی است. بانکهای ترکیه در تلاشهای خود برای مدیریت ریسک برجستهاند و با تکیه بر سامانههای کارآمد و سیاستهای سختگیرانه، از خود در برابر شوکها محافظت میکنند.
نسبت بدهی خانوار به درآمد ملی
در پنج سال گذشته، نسبت بدهی خانوار به درآمد ملی در ترکیه کاهش یافته و به ۱۴٫۸٪ رسیده است. ترکیه اکنون در میان کشورهای گروه G20 کمترین میزان بدهی خانوار را دارد.
در مقایسه، بدهی خانوار در سوئیس در پایان سال گذشته ۱۲۸٫۷٪ بود و پس از آن استرالیا با ۱۲۰٫۳٪ قرار داشت.
ساختار سرمایه قدرتمند
نسبت کفایت سرمایه (CAR) در بخش بانکی اکنون ۱۷٫۰۷٪ است که بهمراتب بالاتر از میانگین جهانی ۸٪ قرار دارد. نسبت بالای CAR نشانهای از سلامت بخش بانکی تلقی میشود. نسبت سرمایه لایه ۱ اصلی (CET1) یکی دیگر از شاخصهای مهم برای نهادهای ناظر بانکی در اروپا است. نسبت CET1 ترکیه ۱۲٫۹٪ است که اندکی بالاتر از میانگین اتحادیه اروپا، یعنی ۱۴٫۷ درصد، قرار دارد.
Cameron Deggin
 بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.
مشاهده پروفایل کامل نویسنده →




 به قلم:
 Istanbul
 17
 17

 سوالات املاک

 X