أصيب آلاف عملاء البنوك في الهند بالصدمة في وقت سابق من هذا الأسبوع، بعدما أغلق أحد البنوك أبوابه فعلياً لمدة ستة أشهر.
أمر بنك الاحتياطي الهندي بنك Punjab and Maharashtra Co-operative (PMC) بعدم ممارسة أي أعمال مصرفية، كما وضع سقفاً للسحوبات من حسابات المودعين. وجاء في بيان البنك: «يُسمح للمودعين بسحب مبلغ لا يتجاوز Rs 1000 [US$14] من إجمالي الرصيد في كل حساب توفير أو حساب جارٍ».
وعلى الرغم من تصريح متحدث باسم البنك بأنه لا داعي «للهلع»، وأن البنك يسعى إلى حل الأزمة، فقد صدم القرار عملاء البنك، ومعظمهم من عامة الناس الذين يعتمدون على قدرتهم على سحب الأموال لتسيير شؤون حياتهم.
هشاشة الأسواق الناشئة
جاءت هذه الأخبار في فترة تراجع للأسواق الناشئة في الشرق الأوسط وشمال أفريقيا وتركيا. فقد شهدت هذه الأسواق عاماً صعباً في العام الماضي، في ظل تشدد السيولة العالمية، وقوة الدولار الأمريكي، وعدم الاستقرار الجيوسياسي.
تعرّض النظام المصرفي الهندي لانتقادات في السنوات الأخيرة بسبب ضعفه، وسوء إدارة المخاطر، وتدني جودة الأصول، وضعف إجراءات الرقابة الداخلية. وقد سلطت أزمة PMC الضوء على مواطن الضعف التي تواجه بنوك العديد من الأسواق الناشئة.
مدعوم بأسس متينة
يضم القطاع المصرفي في تركيا 50 بنكاً، وهو ثاني أكبر قطاع في أوروبا الناشئة بعد روسيا. ويتميز بسيولة مرتفعة ورؤوس أموال قوية وأصول عالية الجودة، فضلاً عن إمكانات نمو واعدة.
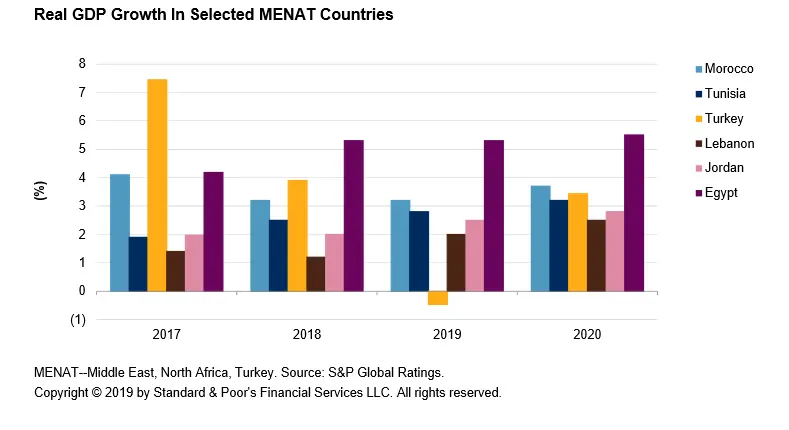
بلغ نمو الناتج المحلي الإجمالي في تركيا نحو 5% خلال العقد الماضي، لكنه تباطأ في السنوات الأخيرة. ومع ذلك، تواصل البلاد تجاوز التوقعات؛ إذ أعلن صندوق النقد الدولي الأسبوع الماضي أن تركيا ستتفادى الركود، وأن اقتصادها سينمو بنسبة .5%.
إجراءات البنك المركزي
لعب البنك المركزي التركي دوراً محورياً في ضبط السياسة النقدية للحد من التضخم وتقليص خسائر العملة. وفي وقت سابق من العام، خالف البنك رغبة الرئيس Recep Tayyip Erdogan وخفّض أسعار الفائدة، ما ساعد على دعم الليرة التي كانت تتراجع.
في حين فرض ضعف الليرة التركية ضغوطاً على المقترضين من القطاع الخاص بالعملات الأجنبية، فقد أفاد قطاع التصدير في تركيا، بما فيه السياحة، إذ استغل الزوار تفاوت قيمة العملات للاستفادة من عروض العطلات.
إليكم نظرة على بعض العوامل التي مكّنت البنوك التركية من الصمود أمام العواصف التي ضربت أسواقاً ناشئة أخرى.
مستويات منخفضة من الديون
مقارنةً بالدول الأوروبية الأخرى، تتمتع تركيا بمستوى منخفض من الديون. ولا يزال سوق القروض دون استغلال كامل لإمكاناته؛ إذ لا تتجاوز القروض الإجمالية في تركيا نحو 62% من الناتج المحلي الإجمالي، مقابل متوسط يبلغ 101% في منطقة اليورو. وتسعى الحكومة التركية حالياً إلى تعزيز النمو من خلال الإقراض، ودعم رواد الأعمال ومشتري المنازل للمرة الأولى، بما يلبي احتياجات السكان الشباب.
قطاع يتمتع بسيولة مرتفعة
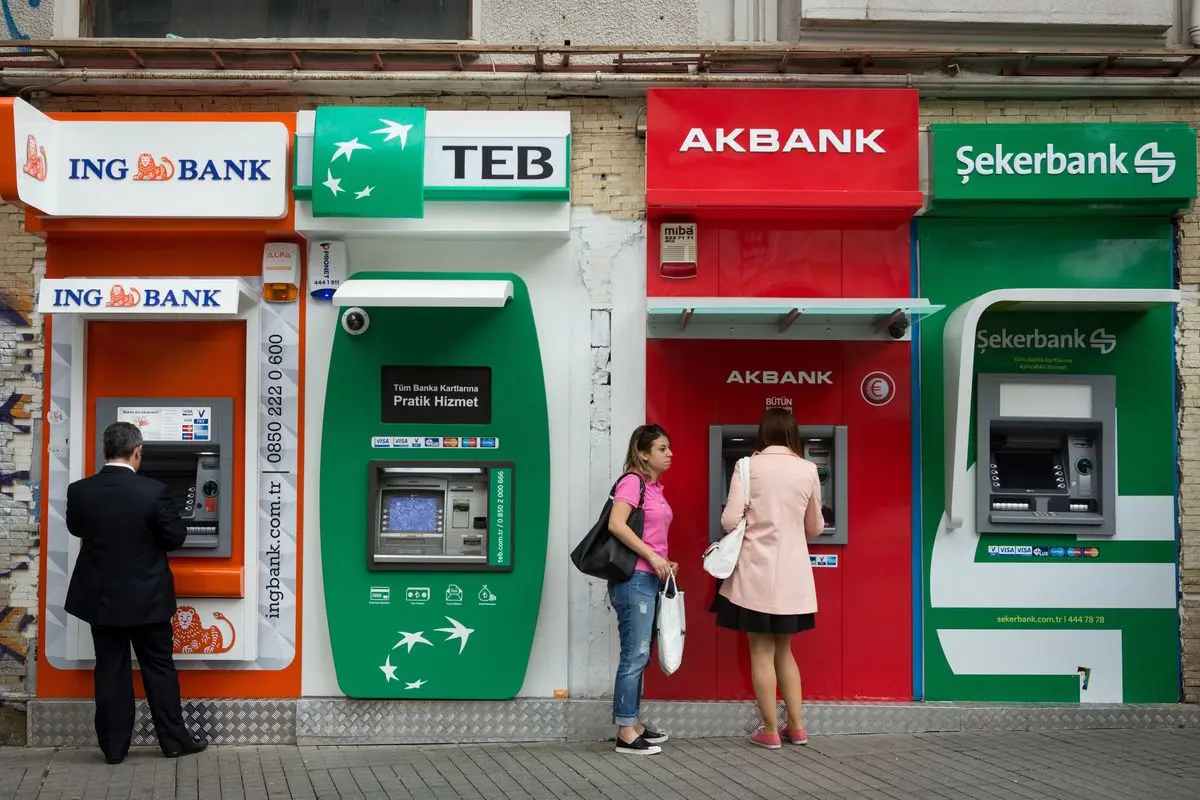
تأتي أكثر بقليل من نصف مصادر التمويل في القطاع المصرفي التركي من الودائع، كما تتمتع البنوك بإمكانية الوصول بسهولة إلى مصادر التمويل الدولية، ما يتيح لها تجديد التزاماتها دون أي مشكلة.
تتجاوز مستويات السيولة بكثير النسب المعتمدة: ففي عام 2017، بلغت نسبة تغطية السيولة الإجمالية لدى البنوك التركية الأربعة الرئيسية 110%، في حين كان الحد الأدنى المطلوب 80%.
أرباح مرتفعة ومخاطر منخفضة
يبلغ متوسط العائد على حقوق الملكية في النظام المصرفي التركي نحو 18%، فيما بلغ العائد على متوسط الأصول 1.95%.
تضاهي كفاءة القطاع مستويات المنافسة عند مقارنتها بمنطقة اليورو. وتتميز البنوك التركية بجهودها في إدارة المخاطر، مستندةً إلى أنظمة متينة وسياسات محكمة تحميها من الصدمات.
نسبة ديون الأسر إلى الدخل القومي
على مدى السنوات الخمس الماضية، تراجعت نسبة ديون الأسر إلى الدخل القومي في تركيا لتصل إلى 14.8%، وباتت تركيا تسجل أدنى مستوى لمديونية الأسر بين دول مجموعة العشرين.
في المقابل، بلغت مديونية الأسر في سويسرا 128.7% في نهاية العام الماضي، تلتها أستراليا بنسبة 120.3%.
هيكل رأسمالي قوي
تبلغ نسبة كفاية رأس المال (CAR) في القطاع المصرفي حالياً 17.07%، وهي أعلى بكثير من المتوسط العالمي البالغ 8%. ويُنظر إلى ارتفاع هذه النسبة على أنه مؤشر إيجابي. وتُعد نسبة رأس المال الأساسي من الشريحة الأولى (CET1) مقياساً مهماً آخر لدى السلطات المصرفية في أوروبا. وتبلغ نسبة CET1 في تركيا 12.9%، أي أعلى قليلاً من متوسط الاتحاد الأوروبي البالغ 14.7 بالمئة.
Cameron Deggin
 المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.
عرض الملف الكامل للمؤلف →




 بقلم:
 Istanbul
 17
 17

 طلب استفسار

 X