В начале недели тысячи клиентов индийского банка были потрясены: банк фактически закрылся на шесть месяцев.
Резервный банк Индии запретил Punjab and Maharashtra Co-operative (PMC) Bank вести какую-либо деятельность и ограничил снятие средств со счетов. В заявлении Резервного банка Индии говорилось: «Вкладчикам разрешено снимать не более 1000 рупий [14 долларов США] с общего остатка на каждом сберегательном счёте или текущем счёте».
Представитель банка заявил, что причин для паники нет и банк пытается урегулировать ситуацию, однако принятое решение шокировало клиентов. Большинство из них — обычные люди, которым необходимо иметь возможность снимать деньги, чтобы жить привычной жизнью.
Уязвимость развивающихся рынков
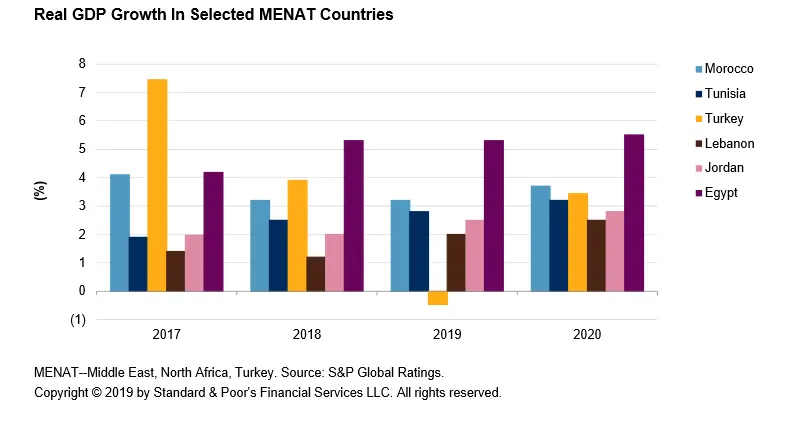
Эта новость появилась в период спада на развивающихся рынках Ближнего Востока, Северной Африки и Турции. В прошлом году эти рынки пережили непростой период на фоне ужесточения условий глобальной ликвидности, укрепления доллара США и геополитической нестабильности.
В последние годы банковскую систему Индии критиковали за слабость, неэффективное управление рисками, низкое качество активов и недостаточный внутренний контроль. Кризис PMC высветил уязвимости, присущие банковским системам многих развивающихся рынков.
Опора на прочные фундаментальные показатели
Банковский сектор Турции, насчитывающий 50 банков, — второй по величине в развивающейся Европе после России. Он отличается высокой ликвидностью, хорошей капитализацией и качественными активами, а потенциал его роста значителен.
За последнее десятилетие рост ВВП Турции составлял около 5%. В последние годы темпы замедлились. Однако страна продолжает преподносить сюрпризы: на прошлой неделе Международный валютный фонд заявил, что Турции удастся избежать рецессии и добиться роста на 0,5%.
Меры центрального банка Центральный банк Турции играл ключевую роль в точной настройке денежно-кредитной политики, сдерживая инфляцию и ограничивая потери валюты. Ранее в этом году банк пошёл наперекор пожеланиям президента Реджепа Тайипа Эрдогана и снизил процентные ставки, что помогло поддержать падающий курс лиры.
Ослабление турецкой лиры создало трудности для частных заёмщиков, имевших долги в иностранной валюте, но пошло на пользу экспортному сектору Турции, включая туризм: благодаря разнице в курсах валют туристы смогли выгодно приобрести путёвки.
Рассмотрим некоторые факторы, благодаря которым турецкие банки смогли выдержать потрясения, затронувшие другие развивающиеся рынки.
Низкий уровень задолженности
По сравнению с другими европейскими странами уровень задолженности в Турции низкий. Кредитный рынок ещё не достиг своего потенциала: общий объём кредитов в Турции составляет лишь около 62% ВВП, тогда как средний показатель по еврозоне — 101%. Сейчас правительство Турции стремится стимулировать рост за счёт кредитования, поддерживая предпринимателей и покупателей первого жилья и учитывая потребности молодого населения.
Ликвидный сектор
Чуть более половины финансирования банковского сектора Турции обеспечивают депозиты. Кроме того, у банков есть свободный доступ к международным источникам финансирования, что позволяет без проблем рефинансировать обязательства.
Уровень ликвидности значительно превышает установленные нормы: в 2017 году совокупный коэффициент покрытия ликвидности четырёх крупнейших банков Турции составлял 110% при минимально допустимом значении 80%.
Высокая прибыльность и низкие риски
Средняя рентабельность собственного капитала банковской системы Турции составляет около 18%, а рентабельность средних активов — 1,95%.
По эффективности банковский сектор Турции сопоставим с еврозоной. Турецкие банки выделяются высоким уровнем управления рисками: надёжные системы и строгие правила защищают их от потрясений.
Отношение долга домохозяйств к национальному доходу
За последние пять лет отношение долга домохозяйств к национальному доходу в Турции снизилось до 14,8%. Теперь среди стран G20 у Турции самый низкий уровень задолженности домохозяйств.
Для сравнения: в конце прошлого года задолженность домохозяйств в Швейцарии составляла 128,7%, а в Австралии — 120,3%.
Устойчивая структура капитала
В настоящее время коэффициент достаточности капитала банковского сектора (CAR) составляет 17,07%, что значительно выше среднемирового показателя в 8%. Высокий коэффициент CAR считается положительным фактором. Ещё один важный показатель для банковских регуляторов Европы — коэффициент капитала первого уровня (CET1). В Турции он составляет 12,9%, что немного выше среднего показателя по ЕС — 14,7%.
Cameron Deggin
 Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.
Посмотреть полный профиль автора →




 Автор:
 Istanbul
 17
 17

 Запрос по недвижимости

 X