پرسش اصلی ساده است: آیا کالاها باید بهصورت فیزیکی وارد ترکیه شوند؟
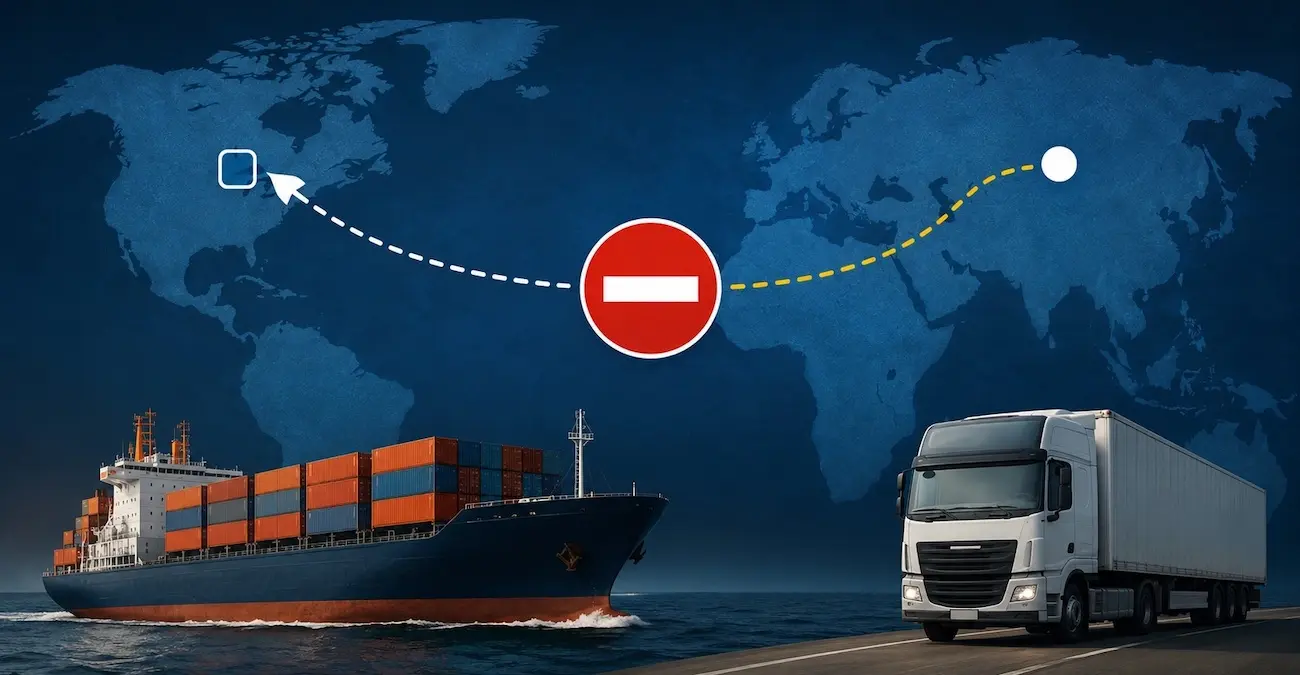
پاسخ منفی است. در واقع، برای مشوق جدید تجارت ترانزیتی، دقیقاً برعکس این موضوع صدق میکند. کالاها باید در خارج از ترکیه خریداری و در خارج از ترکیه فروخته شوند، بدون اینکه به ترکیه وارد شوند. شرکت ترکیهای میتواند معامله را مدیریت کند، صورتحساب صادر کند، تأمین مالی را ترتیب دهد، درباره قراردادها مذاکره کند، تدارکات را هماهنگ کند، نقش واسطه را بر عهده بگیرد و از معامله حاشیه سود کسب کند؛ اما محموله باید خارج از قلمرو گمرکی ترکیه باقی بماند.
این موضوع، اصلاحات را از الگوی معمول واردات و صادرات کاملاً متمایز میکند. این مشوق برای کالاهای تولیدشده در ترکیه که به خارج فروخته میشوند طراحی نشده است. همچنین برای کالاهایی نیست که به ترکیه وارد، در داخل کشور انبار و سپس دوباره صادر میشوند. هدف آن درآمد حاصل از بازرگانی و واسطهگری است؛ یعنی جایی که ترکیه به پایگاه مدیریت، صدور صورتحساب، تأمین مالی و هماهنگی تجارت جهانی تبدیل میشود.
بهبیان ساده، چیزی که باید در ترکیه باشد شرکت و کارکرد مدیریتی آن است، نه محموله. برای کسبوکار بینالمللی مناسبی که شرایط لازم را داشته باشد، این مشوق میتواند دلیل مهمی برای تأسیس یک شرکت ترکیهای، انتقال کارکردهای مدیریتی به استانبول یا بررسی مرکز مالی استانبول بهعنوان بخشی از یک ساختار شرکتی گستردهتر باشد.
در اصلاحات مالیاتی ۲۰۲۶ ترکیه چه چیزی تغییر کرد؟
قانون شماره ۷۵۸۲ که در روزنامه رسمی منتشر شد و تاریخ ۴ June ۲۰۲۶ و شماره ۳۳۲۷۰ را دارد، برای درآمد واجد شرایط حاصل از تجارت ترانزیتی، معافیت ۹۵ درصدی از مالیات شرکتها در نظر گرفته است. برای شرکتهای فعال در مرکز مالی استانبول یا برخی مناطق صنعتی مورد تأیید، این معافیت میتواند به ۱۰۰ درصد برسد.
تجارت ترانزیتی عموماً به خرید کالا در خارج از ترکیه و فروش همان کالا در خارج از ترکیه، بدون واردکردن آن به ترکیه، گفته میشود. معافیت جدید همچنین درآمد حاصل از فعالیتهای واسطهگری مرتبط با معاملات کالا میان طرفهای خارجی را پوشش میدهد، مشروط بر آنکه شرایط مربوط رعایت شود. در عمل، این یعنی:
- خارج از مرکز مالی استانبول، ۹۵ درصد از سود واجد شرایط تجارت ترانزیتی را میتوان از پایه مالیات شرکتها کسر کرد.
- با فرض نرخ استاندارد ۲۵ درصدی مالیات شرکتها در ترکیه، فقط ۵ درصد از سود مشمول مالیات میشود و نرخ مؤثر مالیات حدود ۱٫۲۵ درصد خواهد بود.
- در مرکز مالی استانبول، شرکتهای واجد شرایط ممکن است بتوانند ۱۰۰ درصد درآمد مربوط را کسر کنند و در نتیجه، سود واجد شرایط تجارت ترانزیتی واقعاً مشمول ۰ درصد مالیات شرکتها شود.
- درآمد باید حداکثر تا مهلت تسلیم اظهارنامه سالانه مالیات شرکتها به ترکیه منتقل شود.
- بهویژه در ساختارهای واسطهگری، خریدار و فروشنده باید خارج از ترکیه باشند.
- معامله باید واقعی، مستند و واقعاً از ترکیه مدیریت شود.
ترکیه صرفاً بار مالیاتی برخی فعالیتهای صادراتی را کاهش نداده است. این کشور مسیری با مالیات نزدیک به صفر برای تجارت واجد شرایط کالا میان طرفهای خارجی ایجاد کرده است که از طریق یک شرکت ترکیهای مدیریت میشود.
قاعده اصلی: کالاها نباید وارد ترکیه شوند
بخش مربوط به جابهجایی فیزیکی کالاها، بیش از همه درباره این مشوق برداشت نادرست ایجاد کرده است. بسیاری از سرمایهگذاران تصور میکنند چون شرکت در ترکیه است، محصولات نیز باید از ترکیه عبور کنند. مشوق تجارت ترانزیتی به این شکل عمل نمیکند.
ساختاری واجد شرایط میتواند به این شکل باشد: یک شرکت ترکیهای لوازم الکترونیکی را از چین میخرد و به خریداری در آلمان میفروشد. کالاها مستقیماً از چین به آلمان ارسال میشوند. شرکت ترکیهای درباره خرید مذاکره میکند، قرارداد فروش را مدیریت میکند، صورتحساب صادر میکند، پرداخت را هماهنگ میکند، تدارکات را ترتیب میدهد و سود را در ترکیه ثبت میکند. کالاها هرگز وارد ترکیه نمیشوند. به نظر میرسد اصلاحات، چنین الگوی تجاریای را هدف قرار داده است.
ساختار دیگری ممکن است شامل واسطهگری باشد. یک شرکت ترکیهای میتواند خرید و فروش کالا میان دو طرف خارجی را ترتیب دهد، هماهنگ کند یا در آن واسطهگری کند، درحالیکه کالاها مستقیماً از یک کشور خارجی به کشور خارجی دیگری منتقل میشوند. باز هم نکته اصلی این است که شرکت ترکیهای معامله را از ترکیه مدیریت میکند، اما کالاها از گمرک ترکیه عبور نمیکنند.
اگر کالاها به ترکیه وارد شوند، از گمرک ترکیه ترخیص شوند، در ترکیه انبار شوند یا در داخل کشور به فروش برسند، ممکن است معامله مشمول معافیت تجارت ترانزیتی نشود. در آن صورت، موضوع میتواند به واردات، صادرات، انبارداری، توزیع یا تولید مربوط شود و تحلیل مالیاتی و گمرکی متفاوتی لازم داشته باشد.
مقایسه تجارت ترانزیتی با سایر مشوقهای ۲۰۲۶
بسته مالیاتی ۲۰۲۶ ترکیه شامل چند مشوق متفاوت است و نباید آنها را با یکدیگر یکی دانست. مشوق تجارت ترانزیتی بخشی از برنامه اصلاحی گستردهتری است، اما شرایط خاص خود را دارد.
نوع فعالیت
جابهجایی فیزیکی کالاها
نحوه اصلی اعمال مالیات در ۲۰۲۶
مناسب برای
تجارت ترانزیتی
خرید کالا در خارج و فروش آن در خارج، بدون ورود به ترکیه
معمولاً معافیت ۹۵ درصدی؛ ۱۰۰ درصد در مرکز مالی استانبول یا برخی مناطق صنعتی مورد تأیید
بازرگانی، تجارت کالاهای اساسی، حاشیه سود توزیع و تجارت میان طرفهای خارجی
واسطهگری در معاملات کالا میان طرفهای خارجی
کالاها خارج از ترکیه باقی میمانند و شرکت ترکیهای معامله را هماهنگ میکند یا در آن واسطه میشود
معمولاً معافیت ۹۵ درصدی؛ ۱۰۰ درصد در مرکز مالی استانبول یا برخی مناطق صنعتی مورد تأیید، مشروط به رعایت شرایط
شرکتهای واسطه، ساختارهای تأمین کالا، واحدهای معاملات بازرگانی و هماهنگکنندگان بینالمللی زنجیره تأمین
مراکز خدمات واجد شرایط
ارائه خدمات به شرکتهای خارجی گروه که از ترکیه مدیریت میشوند
معمولاً معافیت ۹۵ درصدی؛ ۱۰۰ درصد در مرکز مالی استانبول یا برخی مناطق صنعتی مورد تأیید
دفتر مرکزی منطقهای، امور مالی، تأمین کالا، مدیریت و خدمات مشترک
درآمد تولید
تولید کالا در ترکیه
نرخ مالیات شرکتها ۱۲٫۵ درصد از سال ۲۰۲۷ برای درآمد واجد شرایط تولید و تولیدات کشاورزی
تولیدکنندگان و سازندگانی که در ترکیه فعالیت دارند
تجارت داخلی عادی
فروش کالا در ترکیه
قواعد عمومی مالیات شرکتها در ترکیه
واردکنندگان، عمدهفروشان، خردهفروشان و توزیعکنندگان داخلی
صادرات خدمات مالی در IFC
خدمات مالی ارائهشده از IFC به اشخاص غیرمقیم
مشوقهای تمدیدشده IFC، با رعایت شرایط جداگانه
مؤسسات مالی و مشارکتکنندگان IFC
آیا این واقعاً یک نظام مالیاتی ۰ درصدی است؟
ممکن است چنین باشد، اما فقط در ساختاری مناسب. برای یک شرکت معمولی ترکیهای خارج از مرکز مالی استانبول، میزان معافیت ۹۵ درصد است. اگر شرکت ۱ میلیون دلار سود واجد شرایط از تجارت ترانزیتی کسب کند، ممکن است ۹۵۰٬۰۰۰ USD از پایه مالیات شرکتها کسر شود. ۵۰٬۰۰۰ USD باقیمانده مشمول مالیات خواهد بود. با فرض نرخ استاندارد ۲۵ درصدی مالیات شرکتها، مبلغ مالیات ۱۲٬۵۰۰ USD میشود. در نتیجه، نرخ مؤثر مالیات شرکتها بر سود ۱ میلیون دلار، برابر با ۱٫۲۵ درصد خواهد بود.
در مرکز مالی استانبول، برای درآمد واجد شرایط ممکن است معافیت ۱۰۰ درصدی اعمال شود. در این صورت، همان ۱ میلیون دلار سود واجد شرایط تجارت ترانزیتی میتواند بهطور کامل از پایه مالیات شرکتها کسر شود و در نتیجه، آن درآمد واجد شرایط مشمول مالیات شرکتها در ترکیه نشود. بااینحال، باید سه نکته را در نظر داشت:
۱ – شرکت باید واقعاً واجد شرایط باشد: داشتن یک شرکت ترکیهای کافی نیست. برای برخورداری از معافیت ۱۰۰ درصدی، شرکت باید الزامات مرکز مالی استانبول یا منطقه صنعتی مورد تأیید را برآورده کند.
۲ – درآمد باید از نوع صحیح باشد: شرکت ترکیهای که چند حوزه فعالیت دارد، باید درآمد واجد شرایط تجارت ترانزیتی را از درآمد عادی، درآمد داخلی، درآمد خدمات و سایر درآمدها جدا کند.
۳ – گروههای چندملیتی بزرگ: باید قواعد حداقل مالیات جهانی Pillar Two را در نظر بگیرند. برای گروههای چندملیتی مشمول چارچوب حداقل مالیات جهانی، نتیجه مالیاتی پایین در ترکیه ممکن است همیشه به صرفهجویی پایدار در سطح گروه منجر نشود، زیرا حوزه قضایی دیگری میتواند مالیات تکمیلی دریافت کند. Pillar Two برای گروههای چندملیتی مشمول، بر اساس حداقل نرخ مؤثر مالیات جهانی ۱۵ درصد طراحی شده است؛ بنابراین، گروه بزرگی که از نتیجه ۰ درصدی یا نزدیک به صفر در ترکیه بهره میبرد، ممکن است همچنان در بخش دیگری از ساختار گروه مشمول مالیات تکمیلی شود. برای گروههای بازرگانی متوسطی که پایینتر از آستانه Pillar Two هستند، استفاده از این مشوق ممکن است بسیار سادهتر باشد. اما ساختار گروههای چندملیتی بزرگ همچنان باید با دقت مدلسازی شود.
چه مواردی باید در ترکیه مدیریت شوند؟
نباید با این اصلاحات بهعنوان فرصتی برای ایجاد شرکت صوری برخورد کرد. ممکن است شرکتی ترکیهای که فقط صورتحساب صادر میکند و همه تصمیمگیریهای واقعی آن در جای دیگری انجام میشود، در بررسی مالیاتی با مشکل روبهرو شود. یک ساختار مستحکم باید نشان دهد که وظایف تجاری معناداری در ترکیه انجام میشود. بسته به نوع کسبوکار، این موارد میتواند شامل موارد زیر باشد:
- مذاکره و تأیید قراردادها از ترکیه.
- مدیریت تأمینکنندگان و خریداران از دفتر ترکیه.
- هماهنگی تدارکات و مدیریت حمل بار.
- هماهنگی امور مالی، پرداختها، خزانهداری یا امور بانکی.
- مدیریت ریسک، بیمه و کنترل اعتبار.
- حضور کارکنان تجاری، مدیران یا تصمیمگیرندگان در ترکیه.
- صورتجلسات هیئتمدیره، قراردادها، صورتحسابها و مکاتباتی که این موارد را تأیید کنند.
- سوابق حسابداری که درآمد واجد شرایط و فاقد شرایط را بهروشنی تفکیک کنند.
- شواهدی مبنی بر انتقال درآمد به ترکیه پیش از مهلت مربوط به تسلیم اظهارنامه مالیاتی.
اینجاست که برنامهریزی مالیاتی اهمیت پیدا میکند. مزیت قانونی چشمگیر است، اما به حضور و فعالیت واقعی نیاز دارد. ترکیه نباید صرفاً نشانی درجشده روی صورتحساب باشد؛ بلکه باید محل هدایت و مدیریت واقعی فعالیت بازرگانی باشد.
چه چیزی ممکن است درآمد را از شمول مشوق خارج کند؟
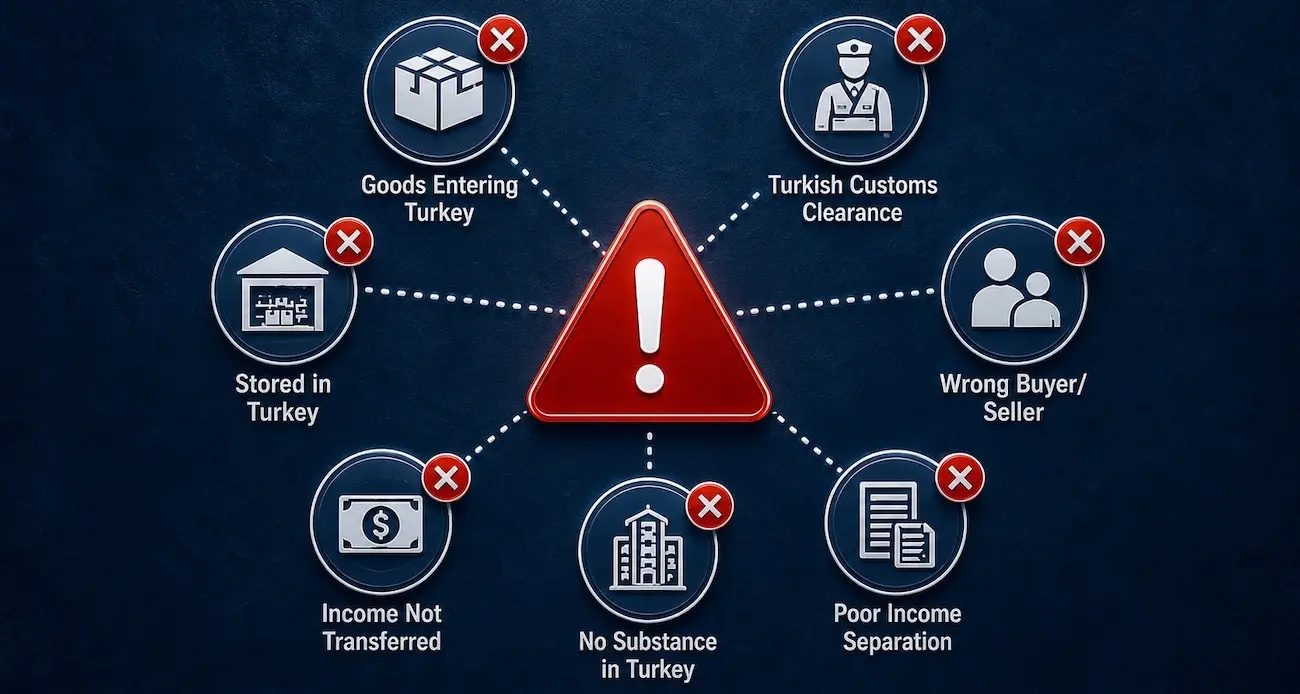
بزرگترین خطر، برداشت نادرست از مفهوم تجارت ترانزیتی است. ورود کالا به ترکیه ممکن است فعالیت را از شمول مشوق جدید خارج کند. مواردی که میتوانند ریسک ایجاد کنند عبارتاند از:
- واردشدن کالا به ترکیه.
- ترخیص کالا از گمرک ترکیه برای عرضه در بازار داخلی.
- انبارشدن کالا در ترکیه پیش از فروش.
- دخالت خریدار یا فروشنده ترکیهای در بخش نامناسبی از معامله.
- منتقلنشدن درآمد به ترکیه تا مهلت مقرر.
- نشاندادن مدیریت واقعی در خارج از ترکیه در قراردادها.
- تفکیک ناکافی میان درآمد واجد شرایط تجارت ترانزیتی و درآمد عادی در ترکیه.
- استفاده از این ساختار صرفاً به دلایل مالیاتی، بدون پشتوانه واقعی تجاری.
- این تصور که انبار گمرکی در ترکیه بهطور خودکار واجد شرایط است.
- در نظر گرفتن شرکت ترکیهای بهعنوان شرکتی صوری که فقط صورتحساب صادر میکند.
بهبیان ساده، مطمئنترین شکل برای احراز شرایط این است: شرکت ترکیهای معامله را مدیریت کند، اما محموله از یک کشور خارجی به کشور خارجی دیگری برود و وارد ترکیه نشود.
چرا این موضوع برای سرمایهگذاران خارجی اهمیت دارد؟
ترکیه از قبل پایگاه جذابی برای شرکتها بوده است که با اروپا، خاورمیانه، آسیای مرکزی، آفریقا و آسیا تجارت میکنند. استانبول به دسترسی مناسب به خدمات بانکی، بازار گسترده خدمات حرفهای، پروازهای بینالمللی، ارائهدهندگان باتجربه خدمات لجستیکی و نیروی انسانی متخصص تجاری دسترسی دارد.
اصلاحات تجارت ترانزیتی ۲۰۲۶، یک دلیل مالیاتی نیز به این توجیه تجاری اضافه میکند. اکنون یک گروه بازرگانی خارجی میتواند بررسی کند که آیا انتقال فعالیتهای بازرگانی، تأمین کالا یا مدیریت منطقهای به ترکیه منطقی است یا خیر. این فرصت ممکن است برای گروههای زیر اهمیت داشته باشد:
- بازرگانان کالاهای اساسی.
- توزیعکنندگان لوازم الکترونیکی و کالاهای مصرفی.
- شرکتهای بازرگانی فعال در حوزه منسوجات، مبلمان و لوازم خانگی.
- تأمینکنندگان تجهیزات صنعتی.
- بازرگانان مواد غذایی و کالاهای کشاورزی.
- شرکتهای تأمین کالای منطقهای.
- گروههای بازرگانی خانوادگی.
- کسبوکارهایی که در حال حاضر برای تجارت میان طرفهای خارجی از حوزههای قضایی با مالیات بالاتر استفاده میکنند.
- شرکتهایی که استانبول را بهعنوان محل دفتر مرکزی منطقهای بررسی میکنند.
این مشوق را میتوان برای این گروهها از دو جنبه بررسی کرد. خارج از مرکز مالی استانبول، ممکن است بار مالیاتی مؤثر بر درآمد واجد شرایط را به حدود ۱٫۲۵ درصد کاهش دهد. در مرکز مالی استانبول، در صورت رعایت کامل الزامات، ممکن است برای نوع مناسب درآمد نتیجه ۰ درصدی ایجاد کند.
نکات برنامهریزی مالیاتی پیش از استفاده از مشوق
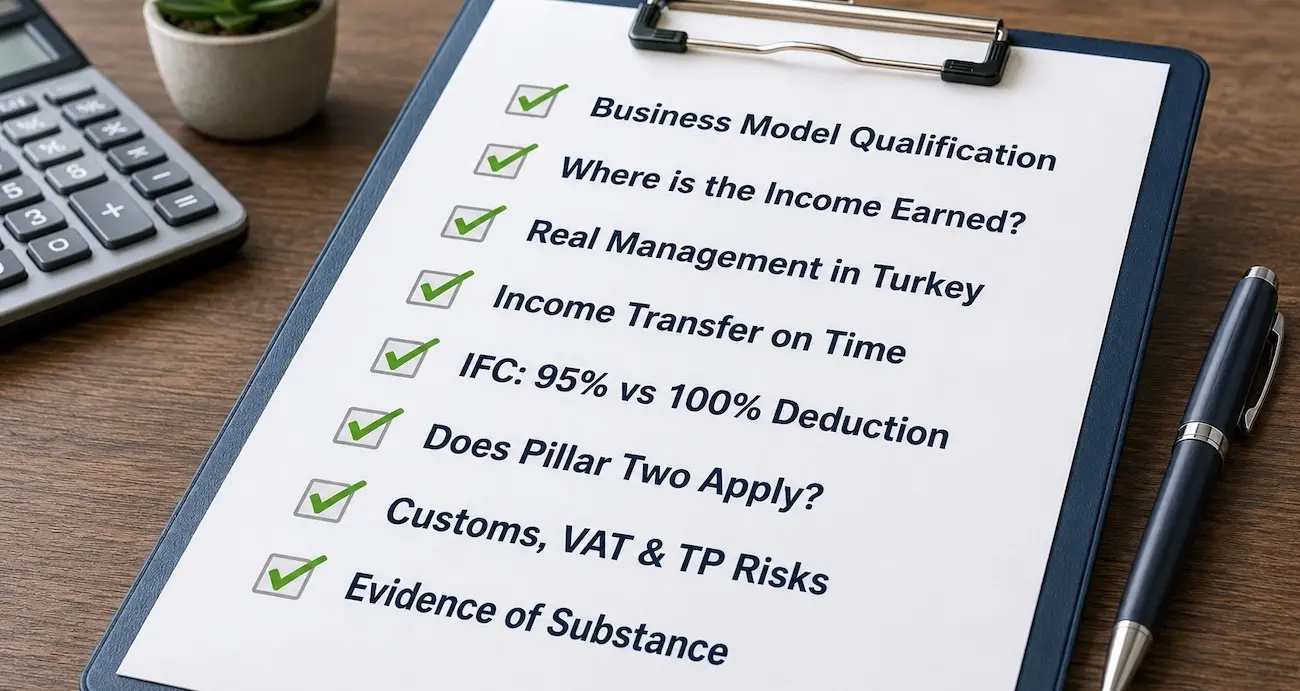
مشوق تجارت ترانزیتی جذاب است، اما پیش از آنکه شرکت شروع به انتقال درآمد از طریق ترکیه کند، باید برای آن برنامهریزی مناسبی انجام شود. بررسی منطقی باید به پرسشهای زیر بپردازد:
۱. آیا الگوی کسبوکار واجد شرایط است؟ آیا کالاها در خارج از ترکیه خریداری و در خارج از ترکیه فروخته میشوند، بدون اینکه وارد ترکیه شوند؟ آیا خریدار و فروشنده خارج از ترکیه هستند؟ آیا شرکت ترکیهای بهعنوان طرف اصلی معامله، واسطه یا هماهنگکننده عمل میکند؟
۲. درآمد در کجا کسب میشود؟ شرکت باید حاشیه سود دقیقی را که به تجارت ترانزیتی واجد شرایط مربوط میشود شناسایی و آن را از سایر درآمدها جدا کند.
۳. مدیریت واقعی در کجاست؟ مدیران، کارکنان، قراردادها، امور مالی و تصمیمگیریهای لجستیکی باید نشان دهند که فعالیت بازرگانی واقعاً از ترکیه مدیریت میشود.
۴. آیا میتوان درآمد را بهموقع به ترکیه منتقل کرد؟ برنامهریزی جریان نقدی ضروری است، زیرا برخورداری از معافیت به انتقال درآمد به ترکیه تا مهلت تسلیم اظهارنامه مالیات شرکتها بستگی دارد.
۵. آیا شرکت باید در مرکز مالی استانبول فعالیت کند؟ تفاوت میان معافیت ۹۵ درصدی و ۱۰۰ درصدی میتواند برای گروههای بازرگانی با حاشیه سود بالا قابلتوجه باشد.
۶. آیا Pillar Two اعمال میشود؟ گروههای چندملیتی بزرگ باید بررسی کنند که آیا صرفهجویی مالیاتی در ترکیه تحت تأثیر قواعد حداقل مالیات جهانی قرار میگیرد یا خیر. برای گروههای مشمول، چارچوب حداقل مالیات جهانی ممکن است مزیت گروهیِ حاصل از مالیات محلی نزدیک به صفر را کاهش دهد یا از بین ببرد.
۷. آیا ریسکهای گمرکی، مالیات بر ارزش افزوده و قیمتگذاری انتقالی کنترل شدهاند؟ حتی اگر مشوق مالیات شرکتها اعمال شود، باید پیامدهای گستردهتر ساختار از نظر گمرک، مالیات بر ارزش افزوده، مالیات تکلیفی، قیمتگذاری انتقالی، معاهدات و حسابداری نیز بررسی شود.
۸. آیا شواهد کافی از حضور و فعالیت واقعی در ترکیه وجود دارد؟ قراردادها، مصوبات هیئتمدیره، مکاتبات تجاری، مسئولیتهای کارکنان، سوابق بانکی و حسابداری، تصمیمهای لجستیکی و کنترل ریسک باید همگی نشان دهند که درآمد از ترکیه مدیریت میشود.
برای برنامهریزی جابهجایی خود با Property Turkey مشورت کنید
اصلاحات مالیاتی ۲۰۲۶ ترکیه فرصت تازهای برای برنامهریزی در اختیار سرمایهگذاران بینالمللی، صاحبان کسبوکار، شرکتهای بازرگانی و خانوادههایی قرار داده است که ترکیه را بهعنوان پایگاهی بلندمدت در نظر دارند. مشوق تجارت ترانزیتی اهمیت دارد، زیرا ممکن است به شرکتهای واجد شرایط اجازه دهد معاملات کالا میان طرفهای خارجی را از ترکیه مدیریت کنند و بار مالیاتی شرکتها را به میزان چشمگیری کاهش دهند.
بااینحال، ساختار باید از همان ابتدا بهدرستی طراحی شود. پیش از اتکا به این کسر مالیاتی، باید جابهجایی کالا، محل استقرار خریدار و فروشنده، تأسیس شرکت، حضور واقعی مدیریت، امور بانکی، سوابق حسابداری، مهلت انتقال درآمد، وضعیت مرکز مالی استانبول و موقعیت مالیاتی کلی بررسی شوند.
مهم: این مقاله صرفاً برای ارائه اطلاعات عمومی است و نباید بهعنوان مشاوره مالیاتی، حقوقی یا مالی تلقی شود. هرگونه ساختار مرتبط با تجارت ترانزیتی، مرکز مالی استانبول، اقامت مالیاتی در ترکیه، تأسیس شرکت، درآمد با منبع خارجی یا شهروندی ترکیه از طریق سرمایهگذاری باید پیش از هر اقدامی توسط متخصصان واجد صلاحیت مالیاتی و حقوقی در ترکیه بررسی شود.
Cameron Deggin
بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.




 به قلم:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 17
 17

 سوالات املاک

 X