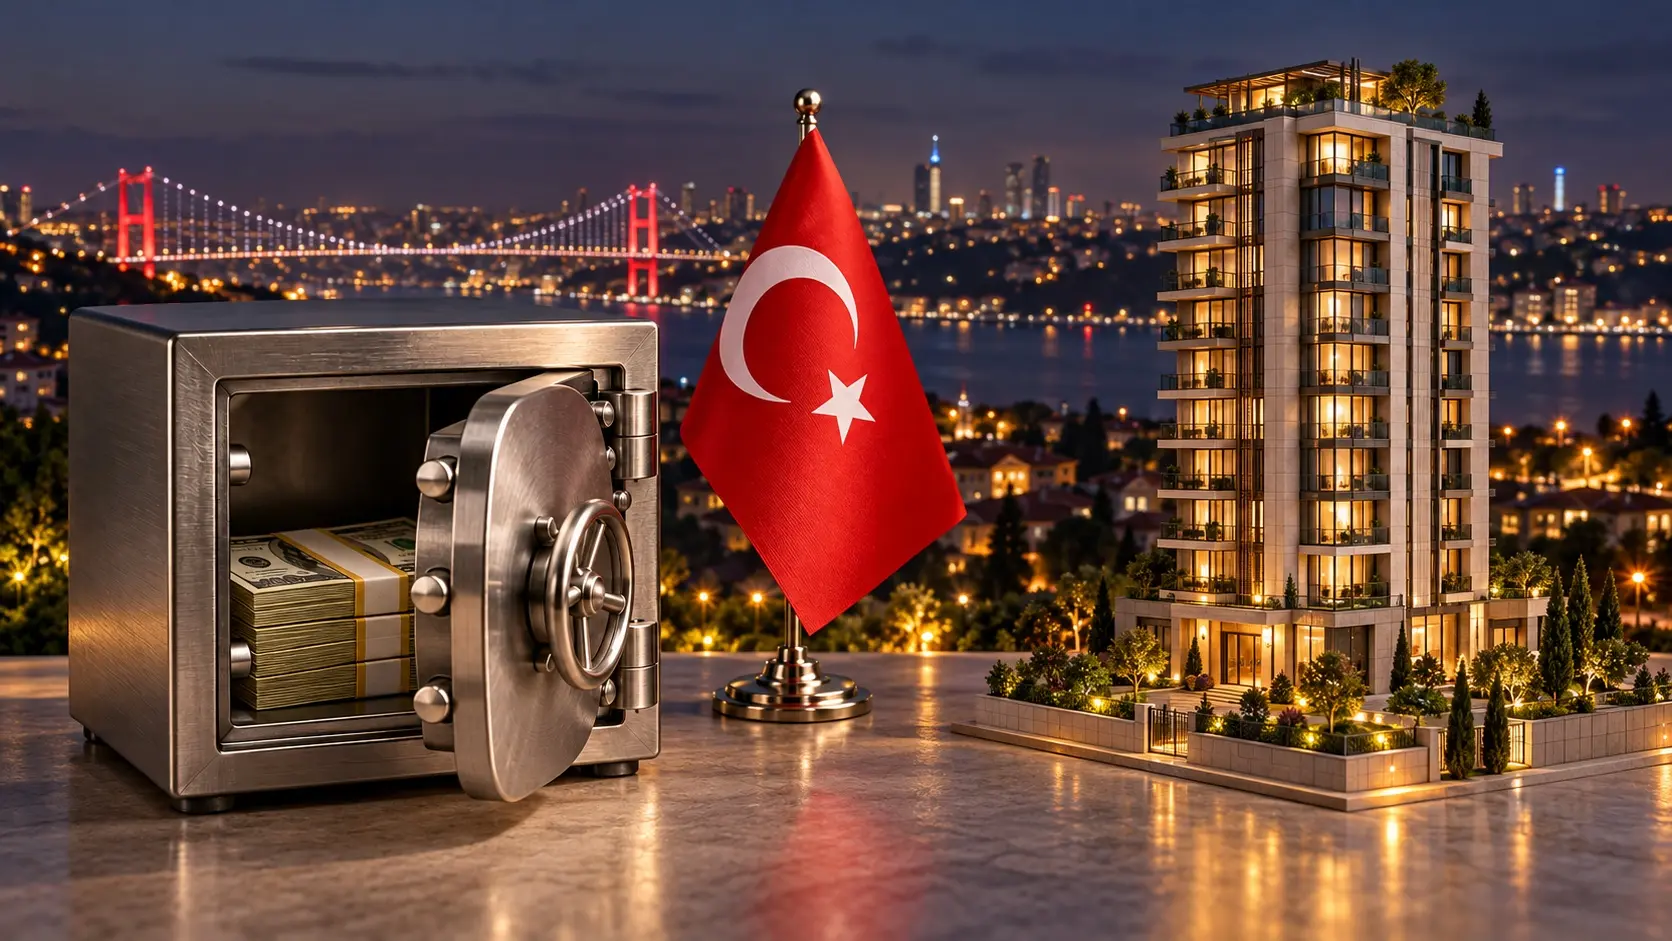
هل تفكر في إيداع 500,000 دولار أمريكي في بنك تركي للحصول على الجنسية؟ تمهّل. اجلس واشرب قهوة، وربما استشر محامياً. قبل الالتزام، قارن ما يمكن أن يحققه هذا المبلغ خلال السنوات الثلاث المطلوبة. قد تبدو الوديعة أبسط، لكن سعر الفائدة لا يخبرك بالمبلغ الذي ستسترده بالدولار.
منذ عام 2025، لم يعد أي بنك يقدم حماية من تقلبات الدولار على وديعة الحصول على الجنسية. تتحول دولاراتك إلى ليرة، وتبقى في الحساب لمدة ثلاث سنوات، ثم تُحوّل مجدداً إلى دولارات بسعر الليرة في ذلك اليوم. قارنا الاستثمار نفسه البالغ 500,000 دولار أمريكي بين وديعة مصرفية وعقار.
إليك ما توصلنا إليه. وفقاً لتوقعاتنا المتوسطة، تبلغ قيمة الوديعة عند نهاية المدة 467,000 دولار أمريكي، فيما تبلغ قيمة العقار 668,800 دولار أمريكي، بما في ذلك الدخل المتراكم. هذه نتائج تقديرية وليست عوائد مضمونة، كما أنها لا تشمل تكاليف شراء العقار وبيعه.
مقارنة مساري الحصول على الجنسية
العامل
وديعة مصرفية تركية
عقار في تركيا
الحد الأدنى للاستثمار المؤهل
500,000 دولار أمريكي أو ما يعادله بعملة أجنبية
400,000 دولار أمريكي أو ما يعادله بعملة أجنبية
مدة الاحتفاظ المطلوبة
ثلاث سنوات على الأقل
ثلاث سنوات على الأقل من دون إعادة البيع
إمكانية تحقيق دخل
فوائد وفقاً لشروط الحساب
إيجار، بحسب الإشغال والمصروفات
الاستخدام الشخصي
لا يوفر لك منزلاً
قد يكون منزلاً أو مقراً للعطلات
الإدارة
إدارة الحساب
التأجير والصيانة؛ ويمكن إسناد الإدارة إلى جهة خارجية
العائد بالدولار
يعتمد على التعرض لمخاطر العملة والفوائد والرسوم
يعتمد على قيمة إعادة البيع والإيجار وأسعار الصرف والتكاليف
قيمة 500,000 دولار أمريكي بعد 3 سنوات (توقعاتنا بالدولار الأمريكي)
السيناريو
وديعة مصرفية تركية
مقارنةً بـ 500 ألف دولار أمريكي
عقار في تركيا
مقارنةً بـ 500 ألف دولار أمريكي
متفائل
564,000 دولار أمريكي
+13%
755,500 دولار أمريكي
+51%
متوسط (الأكثر واقعية)
467,000 دولار أمريكي
-7%
668,800 دولار أمريكي
+34%
متشائم
393,000 دولار أمريكي
-21%
590,000 دولار أمريكي
+18%
المصدر: توقعات Property Turkey، أكتوبر 2026. بدءاً من 1 نوفمبر 2026. توقعات وليست وعوداً.
يفترض نموذج الوديعة انخفاض قيمة الليرة سنوياً بنسبة 20% و20% و18%، بالتزامن مع تراجع أسعار الفائدة الإجمالية من 37% إلى 30% ثم 25%. كما يفترض أن صافي الفائدة يعادل 52% من إجمالي الفائدة، وأن فوائد كل سنة تُحوّل إلى دولارات وفق سعر الصرف في تلك السنة.
يفترض نموذج العقار دخلاً إيجارياً سنوياً صافياً بنسبة 6% من سعر الشراء الأصلي البالغ 500,000 دولار أمريكي، مع ثبات هذا المبلغ بالدولار. ويبلغ نمو السعر السنوي بالدولار 10% في السيناريو المتفائل، و5% في السيناريو المتوسط، ولا شيء في السيناريو المتشائم. وتتراكم الإيجارات من دون إعادة استثمارها.
ما العوامل التي تفسر اختلاف العوائد المتوقعة؟
يرجع الفرق إلى طريقة تحقيق كل خيار للعوائد والتعامل مع مخاطر العملة. فارتفاع سعر الفائدة لا يعني بالضرورة تحقيق عائد أكبر بالدولار. تقارن توقعاتنا أثر أسعار الصرف وصافي الفوائد ودخل الإيجار وتغير أسعار العقارات خلال فترة الاحتفاظ نفسها، ومدتها ثلاث سنوات.
1. مخاطر الليرة: تُحوّل دولاراتك إلى ليرات تركية. وخلال السنوات العشر الماضية، خسرت الليرة نحو 31% من قيمتها سنوياً مقابل الدولار. وتتوقع ING انخفاضاً إضافياً بنحو 20% في عام 2027.
2. فائدة مرتفعة وعائد صافٍ محدود: تبدو الفائدة الإجمالية التي تتراوح بين 37% و40% مغرية. لكن بعد رسوم البنك والضرائب، نقدر الفائدة الصافية بنحو 20%، كما يُتوقع أن تنخفض أسعار الفائدة.
4. العقار يدر دخلاً بالدولار: يحقق العقار في محفظتنا المُدارة صافي إيجار بنحو 6% سنوياً، وتميل الأسعار إلى مواكبة الدولار. وقد افترضنا نمواً سنوياً بنسبة 10% و5% و0% للسيناريوهات الثلاثة.
5. حتى انعدام نمو الأسعار يحقق نتيجة أفضل: يضع دخل الإيجار وحده السيناريو العقاري المتشائم في مستوى أعلى بنسبة 18% من مبلغ 500,000 دولار أمريكي الأصلي.
6. يتطلب الحصول على الجنسية عقاراً بقيمة 400,000 دولار أمريكي فقط: وتحتفظ مع ذلك بأصل يمكنك تأجيره أو استخدامه أو بيعه في نهاية المطاف.
7. توضيح مهم: هذه توقعات وليست وعوداً. قد تنخفض قيمة العقار أيضاً، ولم ندرج تكاليف الشراء (نحو 21,000 دولار أمريكي) أو تكاليف البيع.
هل يستحق تجنب إدارة العقار هذه المفاضلة المالية؟
قد تبدو الوديعة المصرفية الخيار الأبسط للحصول على الجنسية التركية. فلا حاجة إلى اختيار عقار أو البحث عن مستأجر أو ترتيب أعمال الصيانة. وبالنسبة إلى المستثمرين المقيمين في الخارج، قد تكون هذه السهولة سبباً رئيسياً لاختيار هذا المسار.
كم قد تكلفك هذه السهولة المتصورة؟ وفقاً لتوقعاتنا المتوسطة، يبلغ الفرق بين المسارين 201,800 دولار أمريكي بعد ثلاث سنوات، قبل احتساب تكاليف شراء العقار وبيعه. وهذه مفاضلة مالية كبيرة مقابل تجنب مسؤوليات يمكن لفريق إدارة العقارات توليها نيابةً عنك.
تواصل مع Property Turkey للتعرف على العقارات المؤهلة للحصول على الجنسية والحصول على تفصيل مخصص لتكاليف الشراء والعوائد الإيجارية المتوقعة وخدمات الإدارة. يمكن لفريقنا إرشادك بدءاً من اختيار العقار، مروراً بطلب الحصول على الجنسية، ووصولاً إلى الملكية المستمرة، لمساعدتك على اتخاذ قرار مستنير استناداً إلى أرقام واضحة.
الأسئلة الشائعة: الوديعة المصرفية أم العقارات للحصول على الجنسية
س: هل الحصول على الجنسية التركية عبر وديعة مصرفية آمن؟
ج: تنطوي الوديعة المصرفية المؤهلة على مخاطر استثمارية، منها التعرض لتقلبات العملة وتغير أسعار الفائدة. ويتوقف عائدك النهائي بالدولار على شروط الحساب وصافي الفوائد المكتسبة وأسعار الصرف السائدة.
س: ما تكلفة الحصول على الجنسية التركية عن طريق العقارات؟
ج: يتطلب الحصول على الجنسية التركية عن طريق العقارات امتلاك عقار مؤهل بقيمة لا تقل عن 400,000 دولار أمريكي والاحتفاظ به لمدة ثلاث سنوات. وينبغي تخصيص ميزانية منفصلة للاستشارات القانونية والتقييم والضرائب ونفقات المعاملات عند حساب استثمارك.
س: أي مسار للحصول على الجنسية التركية يتطلب استثماراً أقل؟
ج: يتطلب مسار الوديعة المصرفية 500,000 دولار أمريكي على الأقل، مقارنةً بـ400,000 دولار أمريكي للعقارات المؤهلة. ويتميز العقار بحد أدنى أقل للدخول، رغم أن نفقات الشراء تزيد إجمالي رأس المال المطلوب.
س: هل يمكن أن تنخفض قيمة الوديعة المصرفية التركية بالدولار رغم تحقيقها فوائد؟
ج: لا تضمن أسعار الفائدة المرتفعة تحقيق أرباح بالدولار. فإذا تجاوز انخفاض قيمة الليرة صافي فوائدك بعد الضرائب والرسوم، فقد تنتهي قيمة الاستثمار الإجمالية إلى ما دون قيمته الأصلية بالدولار.
س: هل العوائد المتوقعة للودائع المصرفية والعقارات مضمونة؟
لا. تقدّر أرقامنا النتائج المحتملة بناءً على افتراضات تتعلق بأسعار الصرف وفوائد الودائع ودخل الإيجار وقيم العقارات. وقد تختلف النتائج الفعلية، ولا يضمن أي من المسارين تحقيق ربح من الاستثمار.
س: لماذا نقارن استثمارات بقيمة 500,000 دولار أمريكي مع أن الحد المطلوب للعقار هو 400,000 دولار أمريكي؟
ج: تعتمد المقارنة على استثمار ابتدائي متساوٍ بقيمة 500,000 دولار أمريكي لتقييم العوائد المحتملة على أساس موحد. أما مسار العقارات نفسه فيتطلب 400,000 دولار أمريكي، لذا يمكن للمتقدمين استثمار مبلغ أقل من المبلغ الذي تستند إليه توقعاتنا.
س: ما التكاليف الإضافية التي ينبغي للمستثمرين احتسابها عند مقارنة المسارين؟
ج: لا تشمل توقعاتنا تكاليف شراء العقار وبيعه. وينبغي للمستثمرين أيضاً تقييم الرسوم القانونية والضرائب والصيانة وفترات الشغور ورسوم الإدارة، والتحقق من النفقات التي يشملها بالفعل أي عائد إيجاري معلن.
إخلاء المسؤولية: تقدم هذه المقالة معلومات عامة ولا تُعد نصيحة مالية أو قانونية أو ضريبية. التوقعات تقديرية. استشر مختصاً مرخصاً قبل الاستثمار.
Cameron Deggin
المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.




 بقلم:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Istanbul
 17
 17

 طلب استفسار

 X